





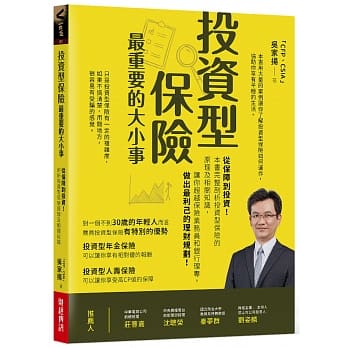
如果你很年輕,對家人有責任感,希望用最低的代價,換取最高大的保障,那麼投資型人壽保險是一個很好的工具。只是它也是一個有「爭議」的投資工具,因為許多人忘了它的主要目的在於保險,而非「投資」。因為對它有錯誤的想像而產生錯誤運用方式,最後產生受騙的感覺。
投資型保險簡單而言,就是可以與投資標的連結(由保險公司提供選擇)的人壽保險或是年金保險。它背後的操作相當複雜,需要相當詳細的說明。
舉例而言,對一個30歲的年輕人,假設選擇購買某市售投資型人壽保險,年繳6萬元保費,連續20年,目標保額設定600萬元,選擇的連結標的年化報酬率是3%(這是很務實的評估,持續幾十年,每年都賺3%雖然不太可能,但只要標的選得好,時間夠長的話,平均年化報酬率3%是有很高的達成機率的)。那麼20年後解約,你可以享有約126萬左右的保單帳戶價值。如果你不解約,在繳滿20年後,仍可以獲得相當時間的保障。
這樣算下來,如果「順利」,你是可以用極低的成本(以上例而言,你的解約金還高於付出的保費)來取得高額的保障。
如果這個年輕人選擇投資型年金保險。以某市售商品為例,在年繳1萬人民幣,連續20年的情況下。若連結的商品年化投資報酬

