





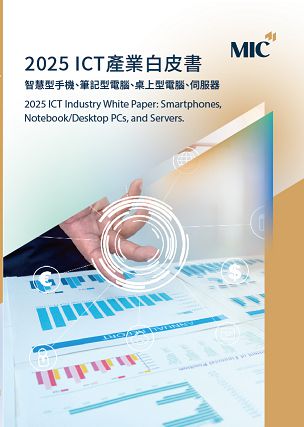
2025 ICT產業白皮書 : 智慧型手機、筆記型電腦、桌上型電腦、伺服器
作者:
陳奕伶、陳彥蓉、曾巧靈、魏傳虔
出版社:資策會MIC
出版日期:2026-08-10
語言:中文
ISBN:9786264500159
裝訂:平裝
定價:15000 元
《2025 ICT 產業白皮書》,旨在深入剖析 2024 年至 2026 年之全球資通訊技術(ICT)產業的關鍵發展脈絡。隨著全球產業逐步走出過往兩年的庫存調整與需求疲軟週期,生成式 AI 已經成為驅動硬體裝置與基礎設施轉型的核心動能。當前 ICT 市場正處於從「去庫存與劇烈波動」邁向「低成長但結構穩定」的新均衡階段。
觀察智慧型手機產業,2024年全球智慧型手機出貨量已經達到11.9億台,年增率3.5%,產業出現明顯復甦趨勢。市場回升的驅動力,主要來自中高階機種比重提升,以及旗艦新產品帶動的換機潮。技術上,5G已經成為市場入門門檻,競爭焦點也已經轉向AI運算、系統整合及摺疊手機的技術突破。展望2026年,產業將面臨DRAM、NAND Flash等記憶體價格進入,上行週期的結構性挑戰,極可能推升單機的生產物料清單(BOM)成本,使得市場呈現「高階相對穩定、中階承壓調整」的分化格局。同時,AI 競爭也正式進入「雙軌分化」,AI 負責拉高智慧上限,而體驗創新(如護眼設計、電池能量密度提升)則負責拉開品牌差距。
觀察筆記型電腦產業,2024年市場規模達到1.72億台,呈現2.1% 的微幅成長。雖然AI PC議題熱絡,但初期因高價位與軟體應用尚待成熟,呈現高討論度但低購買需求的現況。近年來的地緣政治風險備受關注,美國關稅政策的不確定性,促使供應鏈加速China+1的政策布局,將SMT與組裝產線逐步移往東南亞越南、泰國與墨西哥等地區,以規避潛在的懲罰性關稅。展望2025年,儘管面臨地緣風險與記憶體漲價的雙重夾擊,但是在日本GIGA School教育標案與企業IT設備更新週期的支撐下,臺灣的筆記型電腦出貨量,預期仍可望維持成長動能。
在桌上型電腦產業部分,由於市場已經高度成熟,產業正經歷結構性調整。2024年的桌機市場,雖然受到中國內需市場疲軟與美中科技戰打擊而略有衰退,但是在歐美市場的出貨量已經略顯回溫。支撐桌機產業的剛性需求,主要來自商用換機潮,特別是為了因應2025年微軟停止支 Windows 10的轉機需求。此外,高階電競桌機與創作者應用,也是代工業者追求高毛利的精進方向。2025年全球桌機市場,預計將受惠於對等關稅前的提前拉貨與商務換機動能,出貨量可望年增5.7%。
觀察伺服器產業,生成式AI的蓬勃發展,徹底翻轉需求結構。2024年全球伺服器產值達到685億美元,大幅成長18.2%,其中AI伺服器的出貨比重顯著增加。美系雲端服務商(CSP),如 Amazon、Microsoft、Google、Meta等業者,皆是主要的採購力量,積極建設AI資料中心與超級電腦。在技術趨勢上,隨著NVIDIA GB200 等超級晶片的問世,液冷散熱已經成為整機櫃解決方案的關鍵。臺灣伺服器代工業者在此浪潮下,正從單純的製造轉向提供整機櫃、散熱乃至資料中心整體的系統整合服務,並在AI伺服器高單價帶動下,平均出貨單價與總產值皆出現顯著的提升。
2024年至2026年的ICT產業,預期將在AI技術變革與全球供應鏈重構中前進。儘管面臨地緣政治所引發的關稅成本壓力與記憶體成本上揚等挑戰,但是AI應用從雲端延伸至終端裝置(Edge AI)的趨勢,正在為智慧型手機、個人電腦及伺服器產業,開創全新的競爭維度與商業契機。
觀察智慧型手機產業,2024年全球智慧型手機出貨量已經達到11.9億台,年增率3.5%,產業出現明顯復甦趨勢。市場回升的驅動力,主要來自中高階機種比重提升,以及旗艦新產品帶動的換機潮。技術上,5G已經成為市場入門門檻,競爭焦點也已經轉向AI運算、系統整合及摺疊手機的技術突破。展望2026年,產業將面臨DRAM、NAND Flash等記憶體價格進入,上行週期的結構性挑戰,極可能推升單機的生產物料清單(BOM)成本,使得市場呈現「高階相對穩定、中階承壓調整」的分化格局。同時,AI 競爭也正式進入「雙軌分化」,AI 負責拉高智慧上限,而體驗創新(如護眼設計、電池能量密度提升)則負責拉開品牌差距。
觀察筆記型電腦產業,2024年市場規模達到1.72億台,呈現2.1% 的微幅成長。雖然AI PC議題熱絡,但初期因高價位與軟體應用尚待成熟,呈現高討論度但低購買需求的現況。近年來的地緣政治風險備受關注,美國關稅政策的不確定性,促使供應鏈加速China+1的政策布局,將SMT與組裝產線逐步移往東南亞越南、泰國與墨西哥等地區,以規避潛在的懲罰性關稅。展望2025年,儘管面臨地緣風險與記憶體漲價的雙重夾擊,但是在日本GIGA School教育標案與企業IT設備更新週期的支撐下,臺灣的筆記型電腦出貨量,預期仍可望維持成長動能。
在桌上型電腦產業部分,由於市場已經高度成熟,產業正經歷結構性調整。2024年的桌機市場,雖然受到中國內需市場疲軟與美中科技戰打擊而略有衰退,但是在歐美市場的出貨量已經略顯回溫。支撐桌機產業的剛性需求,主要來自商用換機潮,特別是為了因應2025年微軟停止支 Windows 10的轉機需求。此外,高階電競桌機與創作者應用,也是代工業者追求高毛利的精進方向。2025年全球桌機市場,預計將受惠於對等關稅前的提前拉貨與商務換機動能,出貨量可望年增5.7%。
觀察伺服器產業,生成式AI的蓬勃發展,徹底翻轉需求結構。2024年全球伺服器產值達到685億美元,大幅成長18.2%,其中AI伺服器的出貨比重顯著增加。美系雲端服務商(CSP),如 Amazon、Microsoft、Google、Meta等業者,皆是主要的採購力量,積極建設AI資料中心與超級電腦。在技術趨勢上,隨著NVIDIA GB200 等超級晶片的問世,液冷散熱已經成為整機櫃解決方案的關鍵。臺灣伺服器代工業者在此浪潮下,正從單純的製造轉向提供整機櫃、散熱乃至資料中心整體的系統整合服務,並在AI伺服器高單價帶動下,平均出貨單價與總產值皆出現顯著的提升。
2024年至2026年的ICT產業,預期將在AI技術變革與全球供應鏈重構中前進。儘管面臨地緣政治所引發的關稅成本壓力與記憶體成本上揚等挑戰,但是AI應用從雲端延伸至終端裝置(Edge AI)的趨勢,正在為智慧型手機、個人電腦及伺服器產業,開創全新的競爭維度與商業契機。

