





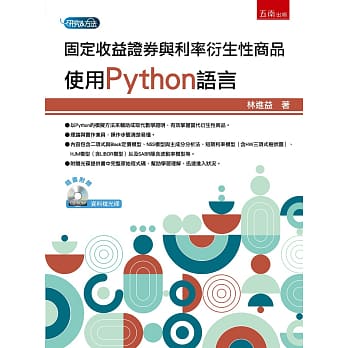
⊙以Python的模擬方法來輔助或取代數學證明,有效掌握當代衍生性商品。
⊙理論與實作兼具,操作步驟清楚易懂。
⊙內容包含二項式與Black定價模型、NSS模型與主成分分析法、短期利率模型(含HW三項式樹狀圖)、HJM模型(含LIBOR模型)以及SABR隱含波動率模型等。
⊙附贈光碟提供書中完整原始程式碼,幫助學習理解、迅速進入狀況。
傳統上學習固定收益與利率衍生商品,多依賴計算機或Excel進行靜態計算,難以因應利率多變的現實市場。本書以「理論與程式雙向驗證」為核心,藉由Python的實作輔助,降低數學證明的跨入門檻,引導讀者將抽象的計量方法與定價理論轉化為具體的操作技能。
全書先介紹基礎的財務評價原理與固定現金流量推導,接著探討被業界視為歐式選擇權定價標準的Black模型,並詳實解析NSS模型、HL、BDT與HW短期利率模型,最後則聚焦於進階的HJM框架以及探討波動率微笑現象的SABR模型。
書中範例所呈現任何計算、模擬、估計、編表或甚至於繪圖等操作,隨書光碟內皆附有完整的Python程式碼供參考使用。期盼協助讀者在學習研究與職場實務中,建立兼具理論深度與程式實戰力的量化分析架構。
⊙理論與實作兼具,操作步驟清楚易懂。
⊙內容包含二項式與Black定價模型、NSS模型與主成分分析法、短期利率模型(含HW三項式樹狀圖)、HJM模型(含LIBOR模型)以及SABR隱含波動率模型等。
⊙附贈光碟提供書中完整原始程式碼,幫助學習理解、迅速進入狀況。
傳統上學習固定收益與利率衍生商品,多依賴計算機或Excel進行靜態計算,難以因應利率多變的現實市場。本書以「理論與程式雙向驗證」為核心,藉由Python的實作輔助,降低數學證明的跨入門檻,引導讀者將抽象的計量方法與定價理論轉化為具體的操作技能。
全書先介紹基礎的財務評價原理與固定現金流量推導,接著探討被業界視為歐式選擇權定價標準的Black模型,並詳實解析NSS模型、HL、BDT與HW短期利率模型,最後則聚焦於進階的HJM框架以及探討波動率微笑現象的SABR模型。
書中範例所呈現任何計算、模擬、估計、編表或甚至於繪圖等操作,隨書光碟內皆附有完整的Python程式碼供參考使用。期盼協助讀者在學習研究與職場實務中,建立兼具理論深度與程式實戰力的量化分析架構。

